Cómo gestionar el modelo 200 en Barcelona sin errores
Modelo 200: qué revisar, quién lo presenta y cómo evitar errores habituales. Aclara el proceso y prepara la declaración con seguridad.
El modelo 200 es el formulario con el que, con carácter general, las entidades sujetas al Impuesto sobre Sociedades presentan su declaración anual ante la AEAT. Prepararlo bien no consiste solo en trasladar cifras contables: conviene revisar ajustes fiscales, bases imponibles pendientes, deducciones y datos censales para reducir errores que pueden generar requerimientos, rectificaciones o pagos incorrectos.
Para una empresa que opera desde Barcelona, la operativa sustantiva es estatal, pero el reto práctico suele estar en llegar al cierre fiscal con la contabilidad ordenada, la documentación trazable y la declaración alineada con las cuentas anuales y con la normativa vigente del ejercicio.
Qué es el modelo 200 y quién debe presentarlo
El modelo 200 sirve para formalizar la declaración del impuesto sobre sociedades y, en su caso, liquidar la cuota correspondiente. La obligación de presentarlo depende de la sujeción al impuesto y del tipo de entidad. Como marco general, habrá que comprobar si la sociedad, asociación, fundación u otra entidad tiene obligación de declarar conforme a la Ley 27/2014, del Impuesto sobre Sociedades, y cómo encaja su régimen específico.
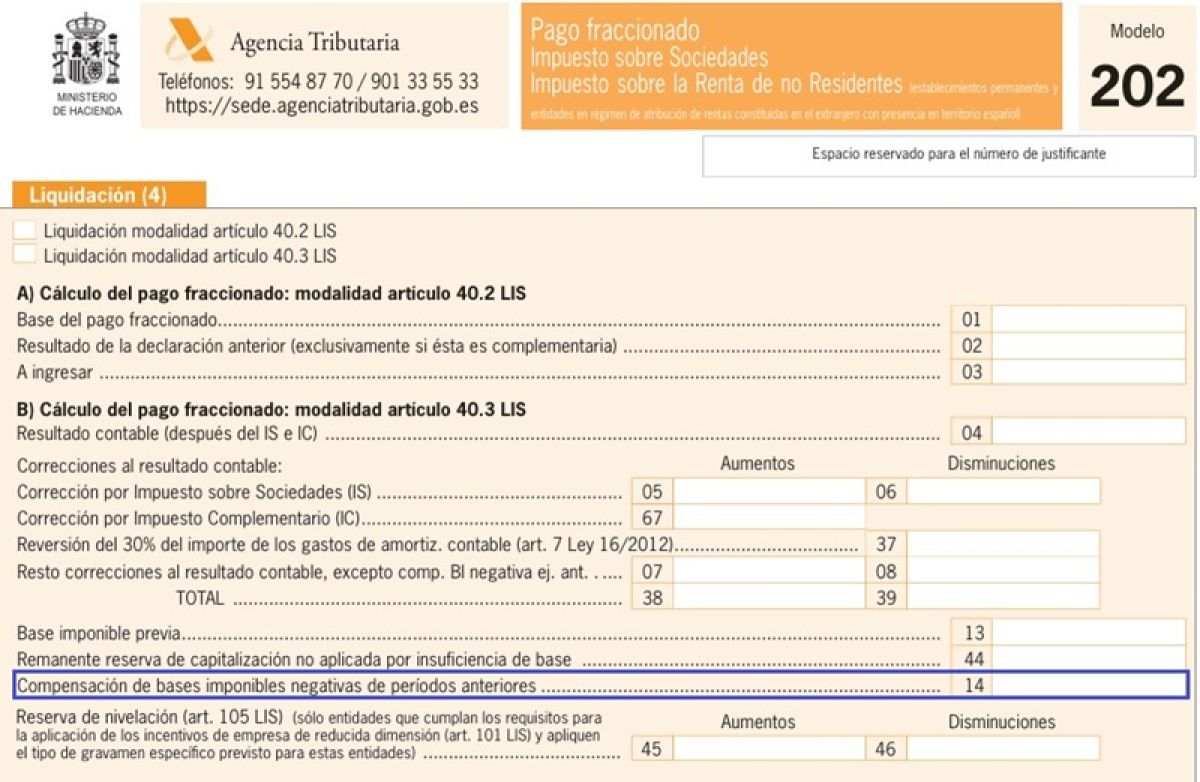
No todas las entidades tributan igual ni completan la declaración del mismo modo. Puede variar la estructura de la liquidación según el régimen aplicable, la existencia de operaciones vinculadas, incentivos fiscales, entidades parcialmente exentas o compensación de bases imponibles negativas. Por eso, antes de presentar modelo 200, conviene confirmar el encaje jurídico y contable de la entidad.
También es importante distinguir entre obligación de declarar y resultado de la liquidación: una declaración puede salir a ingresar, a devolver, con cuota cero o reflejar créditos fiscales pendientes, según el ejercicio y la situación real de la sociedad.
Qué documentación conviene revisar antes de preparar la declaración
Una revisión previa ordenada reduce buena parte de los errores en el modelo 200. Lo prudente es trabajar sobre documentación cerrada o suficientemente validada:
- Balance, cuenta de pérdidas y ganancias y, en su caso, memoria y resto de cuentas anuales.
- Libro mayor, balance de sumas y saldos y conciliaciones contables relevantes.
- Detalle de ajustes extracontables: gastos no deducibles, amortizaciones, deterioros, provisiones u otros conceptos con tratamiento fiscal específico.
- Bases imponibles negativas pendientes, deducciones, bonificaciones o retenciones, siempre con soporte documental suficiente.
- Datos censales y societarios actualizados: NIF, domicilio fiscal, administradores, CNAE u otros datos identificativos que convenga contrastar.
Si la empresa trabaja con varias líneas de negocio, filiales o ajustes de cierre complejos, puede ser útil dejar rastro documental de cada decisión fiscal. Esa trazabilidad facilita la revisión interna y ayuda si más adelante hay que atender una comprobación.
Cómo gestionar el modelo 200 paso a paso sin perder trazabilidad
- Cierra la contabilidad del ejercicio. Antes de calcular la liquidación del impuesto sobre sociedades, conviene revisar asientos de periodificación, amortizaciones, existencias, deterioros y provisiones.
- Determina el resultado contable y documenta los ajustes fiscales. La base imponible no siempre coincide con el beneficio contable, por lo que habrá que justificar cada diferencia temporal o permanente.
- Comprueba créditos fiscales y compensaciones. La aplicación de BIN, deducciones o bonificaciones dependerá de los límites y requisitos vigentes en el ejercicio correspondiente.
- Valida los datos formales del modelo 200. Un error en la identificación, el régimen tributario o determinados cuadros informativos puede arrastrar incidencias aunque el cálculo principal sea correcto.
- Conserva soporte de cálculo y anexos internos. Aunque la presentación suele realizarse por vía telemática ante la AEAT, la clave práctica está en poder reconstruir cómo se ha obtenido cada importe.
Respecto al plazo del modelo 200, conviene verificar cada año el calendario fiscal y la orden ministerial vigente, ya que el momento exacto de presentación puede depender del cierre contable de la entidad y del ejercicio declarado.
Errores frecuentes al presentar el modelo 200 y cómo evitarlos
Entre los fallos más habituales no suele estar solo el dato mal tecleado, sino una revisión fiscal insuficiente del cierre:
- Descuadres entre contabilidad, cuentas anuales y cifras trasladadas a la declaración.
- Bases imponibles negativas compensadas sin revisar límites o saldos pendientes reales.
- Deducciones aplicadas sin evidencia documental bastante o sin comprobar si siguen siendo procedentes.
- Datos censales desactualizados o inconsistencias formales en la identificación de la entidad.
- Presentación fuera de plazo o con validaciones telemáticas no revisadas hasta el final del proceso.
Para evitarlos, suele funcionar una doble comprobación: primero contable, para asegurar que el cierre está bien; después fiscal, para verificar que los ajustes y beneficios fiscales aplicados encajan con la normativa y con la documentación disponible en una gestoría para trámites con Hacienda en Barcelona.
Qué puede cambiar según el tipo de entidad, el cierre contable o el ejercicio fiscal
La forma de preparar el modelo 200 puede variar de manera relevante. No es lo mismo una sociedad limitada con operativa ordinaria que una entidad patrimonial, una parcialmente exenta o una empresa con incentivos por I+D, operaciones vinculadas o ajustes por cambios de criterio contable.
También influye el cierre fiscal. Si la entidad no cierra a 31 de diciembre, habrá que comprobar el periodo impositivo y el calendario de presentación aplicable. Además, de un ejercicio a otro pueden cambiar diseños de registro, validaciones formales o cuadros informativos según la orden que apruebe el modelo correspondiente.
Por eso, cuando existen particularidades societarias o ajustes complejos, lo prudente es no reutilizar mecánicamente la declaración del año anterior sin revisar si el marco del ejercicio actual ha cambiado.
Cuándo conviene contar con una gestoría o asesoría fiscal en Barcelona
Apoyarse en una asesoría fiscal en Barcelona puede ser especialmente útil si la sociedad ha crecido, ha cambiado de estructura, arrastra BIN, aplica deducciones o necesita coordinar contabilidad, cierre mercantil y obligaciones tributarias con mayor control.
La proximidad no cambia la normativa estatal del impuesto, pero sí puede facilitar la recopilación documental, la revisión de libros, la coordinación con administración y dirección financiera o la preparación de una respuesta ágil ante incidencias con la AEAT.
Si la empresa quiere reducir riesgos, suele tener sentido pedir una revisión previa antes de presentar la declaración, en lugar de actuar solo cuando ya existe un requerimiento o una discrepancia en la liquidación con una gestoría online o local en Barcelona.
Fuentes oficiales verificables y cierre práctico
- Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades.
- Real Decreto 634/2015, por el que se aprueba el Reglamento del Impuesto sobre Sociedades.
- Sede electrónica de la AEAT, para validar el modelo vigente, instrucciones y calendario aplicable.
Antes de presentar el modelo 200, conviene comprobar que la contabilidad está cerrada, que los ajustes fiscales tienen soporte, que las bases y deducciones se han revisado y que los datos formales de la entidad son correctos. Esa verificación previa suele marcar la diferencia entre una declaración trazable y una que genera rectificaciones posteriores.
Si hay dudas sobre la liquidación, el cierre contable o la aplicación de incentivos fiscales, el siguiente paso razonable es realizar una revisión técnica antes de enviar la declaración o apoyarse en una gestoría para validar el conjunto con criterio práctico.
¿Necesitas orientación legal?
Te explicamos opciones generales y, si lo solicitas, te ponemos en contacto con un profesional colegiado colaborador independiente.